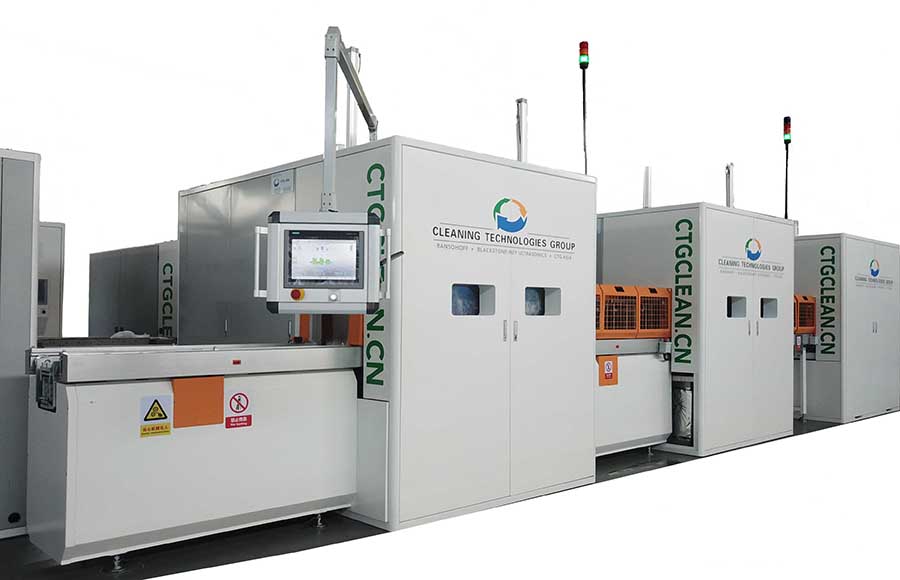
专用半导体设备一般指生产各种半导体产品所需的生产设备,属于半导体行业产业链的配套环节。半导体专用设备是半导体行业的技术龙头,芯片设计、晶圆制造、封装测试等都需要在设备技术允许的范围内设计制造。设备的技术进步反过来促进了半导体产业的发展。以半导体产业链中技术难度最高、附加值最大、工艺最复杂的集成电路为例,集成电路领域使用的设备通常可以分为前工艺设备和后工艺设备两大类。其中,在之前的晶圆制造中,有七大工艺步骤,即氧化/扩散、光刻、刻蚀、离子注入、薄膜生长、清洗抛光、金属化。相应的专用设备主要包括氧化/扩散设备、光刻设备、刻蚀设备、清洗设备、离子注入设备、薄膜沉积设备、机械抛光设备等。晶圆制造设备的市场规模占集成电路设备总市场规模的80%以上。其中,刻蚀设备、光刻设备和薄膜生长设备是集成电路前期生产过程中最重要的三类设备。上述集成电路制造过程中的氧化/扩散、光刻、刻蚀、离子注入、薄膜生长、机械抛光等设备都是本公司的清洗服务对象,覆盖集成电路几乎2/3工序的生产设备定期维护。
半导体产业新技术从最初研发储备到终端产品应用并量产的周期大约在10年左右,驱动信息市场的引擎(下游应用市场主要产品)也大概10年左右产生一次新变化。中期维度上,半导体产业表现出由企业设备投资和产能扩张驱动周期波动,称为产能周期(也称资本支出周期、朱格拉周期、设备投资周期等)。投资端观测:全球半导体产业资本支出从1983年的43亿美元增长到2021年的1531亿美元,年均复合增速约为10%。以同比增速的极大值点划分,全球半导体资本开支周期平均约3~4年。销售端观察:产能周期在半导体产品销售端上也有所体现,以全球半导体月度销售额为例,1976年3月至今,半导体月销售额同比增速(3个月移动平均值)呈现出周期波动特征,每个周期间隔大约在3-4年,平均数值为2.95年。短期维度上,由销售端(市场)短期供需驱动库存周期,也称基钦周期,约3~6个季度。由于下游需求端向上传导存在时滞,导致了库存周期的产生。半导体产业库存周期可以分为4个阶段:主动补库存:在新一轮库存周期的起点,由于短期需求端指标上升,企业提升产线稼动率,主动补充库存水平,产成品存货环比上升,行业处于短期繁荣阶段。被动补库存:这一阶段需求端指标已经见顶,但企业稼动率无法立即下降,存货水平仍然保持上升,导致利润率水平到达顶部后开始下降,行业开始进入短期衰退阶段。主动去库存:需求端指标持续下降,企业稼动率开始下降,但已经出现库存过剩,企业主动降价去库存,减少存货压力,行业处于萧条阶段。被动去库存:需求端指标企跌回升,企业稼动率降至低点,库存水平持续降低至低点,库存压力得到缓解,随着需求回温,行业开始进入下一轮库存周期起点。
化学溶剂清洗:化学溶剂清洗是指硝酸、氢氧化钾、双氧水、氨水等。根据技术要求配制成相应浓度的溶液,然后将零件浸泡在清洗槽中,去除表面的金属膜。喷涂:喷涂是指利用热源熔化金属或非金属材料,以一定的速度喷涂在基体表面形成涂层的方法。如果在操作过程中需要,在零件表面喷铝以增加表面粗糙度。电解清洗:将待清洗的设备挂在阴极或阳极上,放入电解液中。施加直流电时,金属与电解质溶液之间的界面张力因极化而降低,溶液渗透到工件表面的污垢下,在界面上起氧化或还原作用,产生大量气泡。当气泡聚集形成气流从污垢与金属之间的缝隙溢出时,起到搅动、搅拌的作用,使污垢从工件表面脱落,从而达到清除污垢、清洁表面的目的。根据设备和装置挂在阳极和阴极上的位置不同,可分为阴极电解和阳极电解。电解清洗用途广泛。可去除金属或非金属附着物,如氧化膜、旧涂膜、漆膜等。清洗效果好,清洗效率高,彻底性好。蒸汽清洗:蒸汽清洗可分为蒸汽清洗和溶剂蒸汽清洗。水蒸汽清洗是一种常见而简单的清洗工艺,主要是利用蒸汽的热气流蒸发到设备和装置的表面,与设备和装置的表面充分接触。由于水蒸气温度高,有一定的压力和冲击力,所以有一定的清洁作用。溶剂清洗是一种用有机溶剂蒸发蒸汽进行清洗的方法。由于溶剂的高温和蒸发过程中形成的气流,污渍被溶解并带走。纯水清洗和高压水洗:纯水清洗是指将零件浸泡在纯水清洗槽中,去除产品中可能残留的药液成分;高压水洗是指高压水洗枪对零件表面进行清扫,去除颗粒、熔灰、灰尘等。对零件表面有一定的附着力。超声波清洗:超声波清洗是指在浸泡在工件中的液体中发射超声波,使液体产生超声波振荡。液体内部的压力在某一瞬间突然增大或减小,这样不断重复。当压力突然降低时,溶液中会产生许多小空孔,溶解在溶液中的气体被吸入空孔中形成气泡。小气泡形成后,被突然增大的压力击碎,产生冲击波,能在界面处剥离金属表面的污垢和水垢,与工件表面分离,从而达到比一般去污方法更快的清洗效果。超声波清洗可以与化学去污、电化学去污、去除金属涂层的酸清洗等相结合。,以提高去污效果和清洁质量。
TFT显示面板专用设备一般指基于TFT薄膜晶体管为驱动单元开发的,用于生产各类显示面板产品的生产设备。主流产品为LCD和有机发光二极管,是集成电路行业显示技术领域的重要组成部分。其中,LCD显示技术是80年代以后逐渐发展并繁荣起来的一种显示面板技术,使用液晶作为显示单元。液晶面板的主要结构包括透明基板、偏光片、滤光片、液晶层、TFT阵列等。经过30多年的快速发展,整个生产技术和产业链已经趋于成熟和稳定,但面板制造、封装和测试过程中的专用设备供应仍以进口为主。有机发光二极管显示技术是21世纪后逐渐发展起来的一种新型显示技术。其主要结构包括透明衬底、空空穴/电子注入层、空空穴/电子传输层、有机发光层、TFT阵列等。经过近十年的快速发展,与LCD相比,它具有功耗低、视角广、响应速度快等更好的显示性能。
以LCD和有机发光二极管为主流显示面板技术,生产工艺可分为TFT阵列、电池盒成型、后端组装三个步骤。其中,TFT阵列生产包括基板清洗、镀膜、曝光、显影、蚀刻和剥离等。电池盒化成包括TFT清洗、CF基板加工、组装、充晶、蒸发、封装和测试,后端组装包括电池清洗、偏光片贴合、IC键合、FPC/PCB、TP键合等。相应的专用设备主要包括蒸发设备、光刻设备、刻蚀设备、清洗设备、离子注入设备等。上述TFT面板制造过程中的镀膜、曝光、显影、蚀刻、CF基板处理、蒸镀等设备为公司的清洁服务对象。污染引入:污染杂质是指在泛半导体产品制造过程中引入的任何危害芯片良率和电性能的物质。据估计,大多数芯片电气故障是由污染引起的缺陷引起的。通常,精密清洗的污染杂质分为以下几类:1)粒子。颗粒会导致开路或短路。从尺寸上来说,在半导体制造中,颗粒必须小于最小器件特征尺寸的一半,大于这个尺寸的颗粒会造成致命缺陷。从数量上来说,硅片表面的颗粒密度代表了特定面积内颗粒的数量。颗粒越多,致命缺陷的可能性越大。在一个过程中引入到硅晶片中的超过某一临界尺寸的颗粒数量由每个步骤中每个晶片的颗粒数量来表征。随着先进工艺的进步,对PWP指标的要求越来越高。2)金属杂质。对半导体技术有害的典型金属杂质是碱金属,例如钠、钾和锂。重金属也会造成金属污染,如铁、铜、铝、铬、钨、钛等。金属杂质可能来自化学溶液或半导体制造中的各种工艺,如离子注入,或化学物质与传输管道和容器的反应。3)有机物。有机物主要是指含碳的物质,可能来自细菌、润滑剂、蒸汽、洗涤剂、溶剂和水分。4)自然氧化层。一方面,自然氧化层阻碍了其他工艺步骤,例如单晶膜的生长;另一方面,增加接触电阻,降低甚至阻止电流流动。主要清洗方式:根据清洗方式的不同,精密清洗可分为物理清洗和化学清洗。物理清洗是指利用力学、声学、光学、电学、热学原理,依靠机械摩擦、超声波、负压、高压冲击、紫外线、蒸汽等外部能量的作用,清除物体表面污垢的方法。化学清洗是指利用化学溶剂,依靠化学反应的作用,去除物体表面污垢的方法。在实际应用中,通常将两种方法结合使用,以获得更好的清洗效果。
亚太地区在全球半导体销售额中超过60%。1999年美洲、欧洲、日本、亚太地区分别为32%、21%、22%和25%,以美国为代表的美洲地区为主要市场。此后,亚太地区市场半导体销售额快速提升,1999至2021年CAGR达10.6%,超过美洲市场的4.4%约6.2pct,其市场份额不断提升,逐渐超过其他地区总和,至2021年亚太地区市场份额达到62%。中国大陆2021年市场份额35%,是全球第一大半导体产品消费地区。2021年中国大陆市场以1877亿美元销售额成为全球半导体产品最大消费地区,市场份额35%。
1983年美国厂商在全球半导体销售市场占据超过50%的供给份额。但是在此后几年间,日本半导体企业的在激烈竞争中逐渐崛起,向美国倾销大量半导体产品,叠加1985年至1986年的行业衰退,美国半导体企业全球供给份额在约1988年左右下降至低点,总共下降约19个百分点,日本实现反超,占据了全球半导体行业领导地位。1988年后,美国半导体产业开始反弹,且日本半导体行业受到《日美半导体协定》影响,市场份额逐渐下滑。至1997年,美国半导体产业以超过50%的供应份额重新回归全球领导地位,且一直保持至今。
集成电路占半导体产品销售额的比重维持在80%以上。2021年,集成电路产品销售额约4630亿美元,占半导体83%市场份额;分立器件销售额约303亿美元,占6%;光电子器件销售额约434亿美元,占8%;传感器产品销售额约191亿美元,占3%。集成电路产品份额始终维持在80%以上,是半导体产品的最主要类型。集成电路产品中,逻辑IC和存储IC比重最高,MCU份额呈下降趋势。集成电路产品中,2021年:模拟电路销售额741亿美元,占半导体销售额的13.3%;微处理器销售额802亿美元,占15.1%;逻辑电路销售额1548亿美元,占30.8%;存储电路销售额1538亿美元,占27.7%;以MCU为代表的微处理器产品份额在1999年至今呈现下降趋势,从34.6%下降至2021年的14.4%;以CPU、GPU等通用芯片为代表的逻辑电路产品份额从1999年的15.5%上升至2021年的27.9%,呈现上升趋势。原因主要是,用于工业、通讯等领域嵌入式系统的MCU在过去二十年中增速不高,而个人电脑的普及和智能手机出现极大拉动了通用逻辑芯片的需求。
半导体被称为制造业皇冠上的明珠,半导体产业是信息技术产业的核心,是支撑经济社会发展和保障国家安全的战略性、基础性和先导性产业,其技术水平和发展规模已成为衡量一个国家产业竞争力和综合国力的重要标志之一。半导体芯片被誉为现代工业的粮食,在经过了超过半个世纪的发展之后,半导体芯片产业已经深入人类生活的各个方面,小到手机家电、大到火箭卫星都离不开半导体芯片,半导体芯片被广泛应用于计算机、消费类电子、网络通信、汽车电子、物联网等产业,是绝大多数电子设备的核心组成部分。根据国际国币基金组织测算,每1美元半导体芯片的产值可带动相关电子信息产业10美元产值,并带来100美元的GDP,这种100倍价值链的放大效应奠定了芯片行业在国民经济中的重要地位。
显示器在信息交流中扮演着人机界面角色,是信息链中的关键环节。显示面板的下游终端应用市场非常广阔,包括智能手机、智能穿戴、平板/笔记本电脑等消费类终端电子产品以及车载、工控、医疗等专业显示领域产品或设备。显示面板产业作为先进制造业,在国民经济中占有重要地位,对国民经济的发展起到巨大的带动作用。在电子信息领域,半导体和显示面板行业是前两大应用领域,而显示面板行业目前主流的TFT-LCD和新一代显示技术AMOLED,以及包括柔性显示等新型显示技术,它们的基础技术也都是半导体技术。
泛半导体设备洗净服务产业是泛半导体(包括半导体和显示面板等)产业的延伸环节,有助于保障泛半导体产业的安全、稳定生产,洗净技术随着泛半导体产业的发展逐步提高,通常是一代器件、一代设备、一代洗净工艺。
1976年以来,全球半导体市场销售金额从最初的约29亿美元成长为2022年的5832亿美元,增长了约202倍,年均复合增速达到12.2%,远高于全球GDP同时期约3.1%的年均增速水平。截至2022年底,费城半导体指数涵盖包括台积电、英伟达、阿斯麦在内的设计、设备和代工制造等环节共30家头部企业:2005至2017年间的29家企业的合计收入在全球半导体销售额的比重从49%提升至67%。2021年GF上市后,指数成分拓展至30只股票,30家企业合计收入占全球半导体销售额的比重也提升至78.4%。
1980年至今全球GDP增速和IC市场增速的相关性呈现上升趋势。1980至2010年间,全球GDP和IC市场增速相关系数最低时为-0.1(基本不相关),最高为0.63(弱相关),但在2010至2019年间,相关系数提升到了0.85,如果排除2017-2018年间存储器市场的表现,该阶段相关系数提升至0.96,表现出明显的强相关。ICInsights预计2019至2024年二者相关系数将达到0.90。原因:并购事件增加导致IC制造商减少,供应端基本面发生变化,行业竞争格局更加成熟。半导体→电子设备→数字经济→宏观经济,半导体价值量占比提升,下游应用更加分散,与宏观联系更加紧密。
设计,设备属于技术(研发)密集型,需要参与厂商不断投入研发支出用于开发新技术,推出新产品,从而保持自身竞争力。材料和晶圆制造属于资本(CapEx)密集型,通过成长性的资本开支将企业产能提升一个台阶,进而带动未来收入和利润的增长,对于晶圆材料和晶圆制造企业至关重要;对于以台积电为首的晶圆代工龙头,维持成长性资本开支的能力,本身也是企业的护城河之一。封测属于资本+劳动力密集型,封测环节通常技术含量较低,而对劳动力需求较高,经过数十年的发展,逐渐形成了以中国大陆的长电科技、通富微电和华天科技等OSAT厂商主导的产业格局。价值量:设计占60%,其中逻辑IC占30%、存储IC占9%、DAO占17%;设备占12%;材料占5%;晶圆制造占19%,封装与测试占6%。区域分布:欧美在设计、设备绝对主导;美国在EDA&IP核一家独大;韩国主导存储IC设计;日本在DAO、设备优势显著;中国在封测代工环节占比最高。全球IC产业链分工实例(以某款智能手机AP为例):欧洲和美国主要负责提供EDA工具、IP授权和芯片设计环节;OEM厂商通过选型确定供应商和型号,芯片供应商将图纸交付给位于中国台湾的代工厂量产;晶圆厂产线设备主要由美国、日本和欧洲的供应商提供;晶圆片则先由一家美国公司提炼出冶金硅,然后交由日本多晶硅制造商加工厂电子级多晶硅,再由韩国厂商将单晶硅锭切割成硅片,最终送到中国台湾晶圆厂的产线上;中国台湾晶圆厂加工好的芯片送往马来西亚完成封装,最后在中国大陆的工厂被组装到智能手机中,然后智能手机OEM厂商将产品销往全球。